人寿保险
身故或确诊末期疾病时,向指定受益人一次性给付。保额通常以「清偿房贷余额 + 覆盖家庭至子女经济独立期间的生活与教育支出」为基准测算。除保额外,保费结构(阶梯费率或均衡费率)决定长期持有成本,需在投保时一并规划。
我们专注人身保险,涵盖人寿、医疗、重大疾病、收入保障、全残保障与房贷保护六类。保障并非买得越多越好——我们会结合家庭的收入结构、负债状况与已有保单,判断哪些风险需要优先转移,再从代理的多家保险公司中比较条款与保费,给出适配的组合。各险种的具体条款与适用情形,详见服务页。
身故或确诊末期疾病时,向指定受益人一次性给付。保额通常以「清偿房贷余额 + 覆盖家庭至子女经济独立期间的生活与教育支出」为基准测算。除保额外,保费结构(阶梯费率或均衡费率)决定长期持有成本,需在投保时一并规划。
承保私立医疗体系下的手术、住院、专科门诊与影像检查,可自主选择主诊医生与医院,无需等待公立系统排期。各公司条款差异主要集中在非政府补助药物(non-Pharmac)额度、海外治疗的适用条件、专科门诊是否属基础保障,以及垫底费与自付比例的触发规则。
确诊条款列明的疾病(癌症、心脏病、中风等)时一次性给付,赔付金用途不受限制。各公司对疾病的定义口径不同,早期病变的认定与部分给付条款是差异所在,也是理赔争议的高发环节,需逐条比对。
因疾病或意外无法工作期间按月给付收入补偿,上限通常为税前收入的 75%。等待期(4 周至 2 年)与给付年限(2 年、5 年或至 65 岁)需结合应急储备与固定支出确定。意外伤害由 ACC 承保,本险种覆盖的是 ACC 责任范围之外的部分。
因疾病或意外永久丧失工作能力时一次性给付。与按月给付的收入保障互补,用于覆盖住宅无障碍改造、交通工具更换与长期照护等一次性大额支出。「无法工作」采用本职业还是任何职业定义,直接决定理赔门槛,投保前须明确。
保额与保障期限同房贷余额挂钩:无法工作期间按月给付以覆盖还款,或于身故、全残时一次性清偿贷款余额。由于给付基准为贷款金额而非收入,核保条件通常较收入保障宽松,按月给付部分亦可与 ACC 赔偿并行领取。
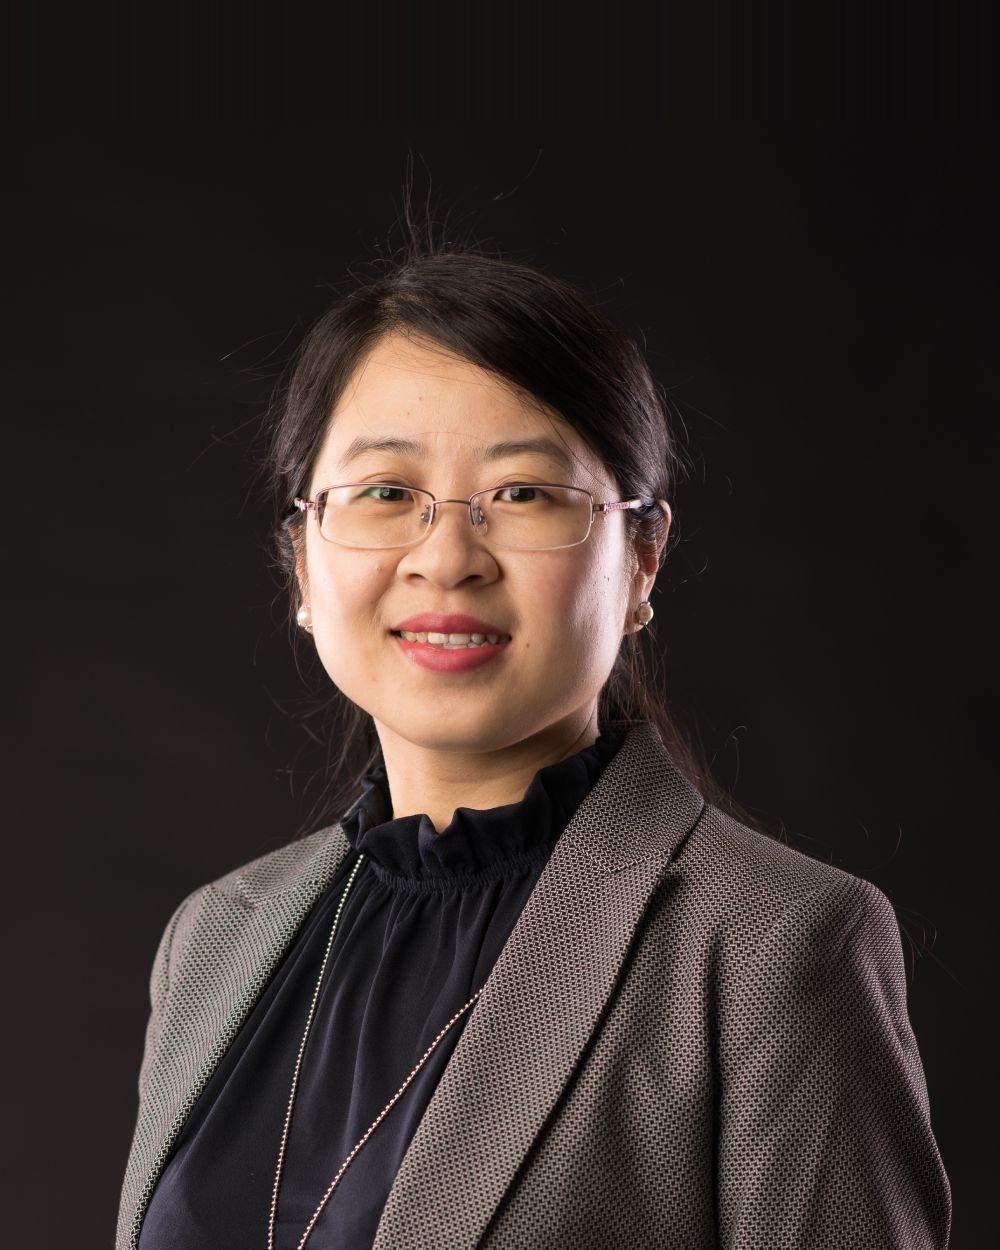
持牌金融顾问 · 中英文双语
中国科学院硕士。通过需求分析、方案比较、投保核保和理赔跟进,为您提供专业、定制化的保险服务以及贴心的理赔服务。曾接受新西兰国家广播电台(RNZ)就父母签证保险成本的采访。
FSPR 编号 629629 · amy.tao@cornerstonefs.co.nz
行政
负责日常行政、文件往来和保险公司之间的跟进,让顾问能把时间放在客户身上。
admin@cornerstonefs.co.nz
没有打分,也没有评分网站——就是客户在微信里发来的原话截图。点开可以看大图。
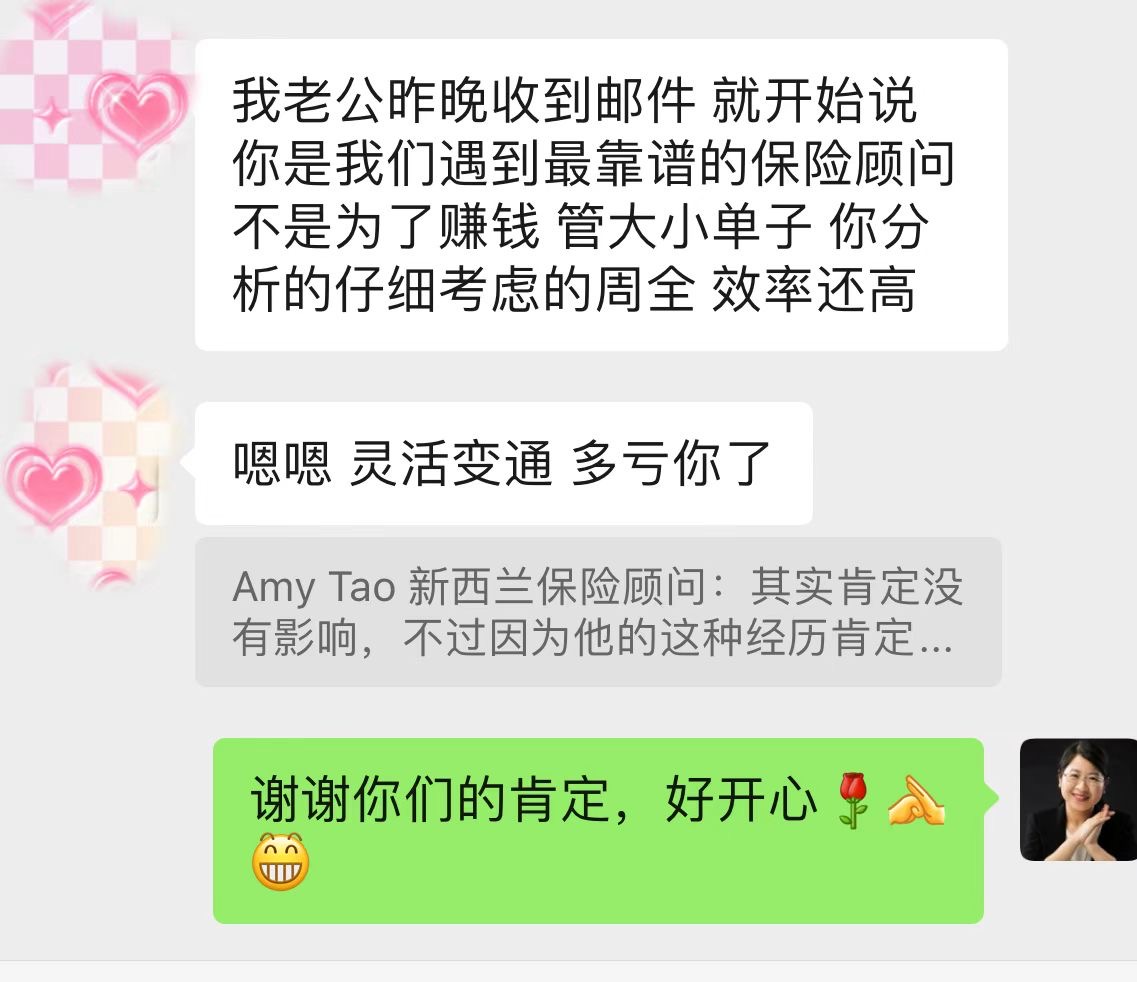
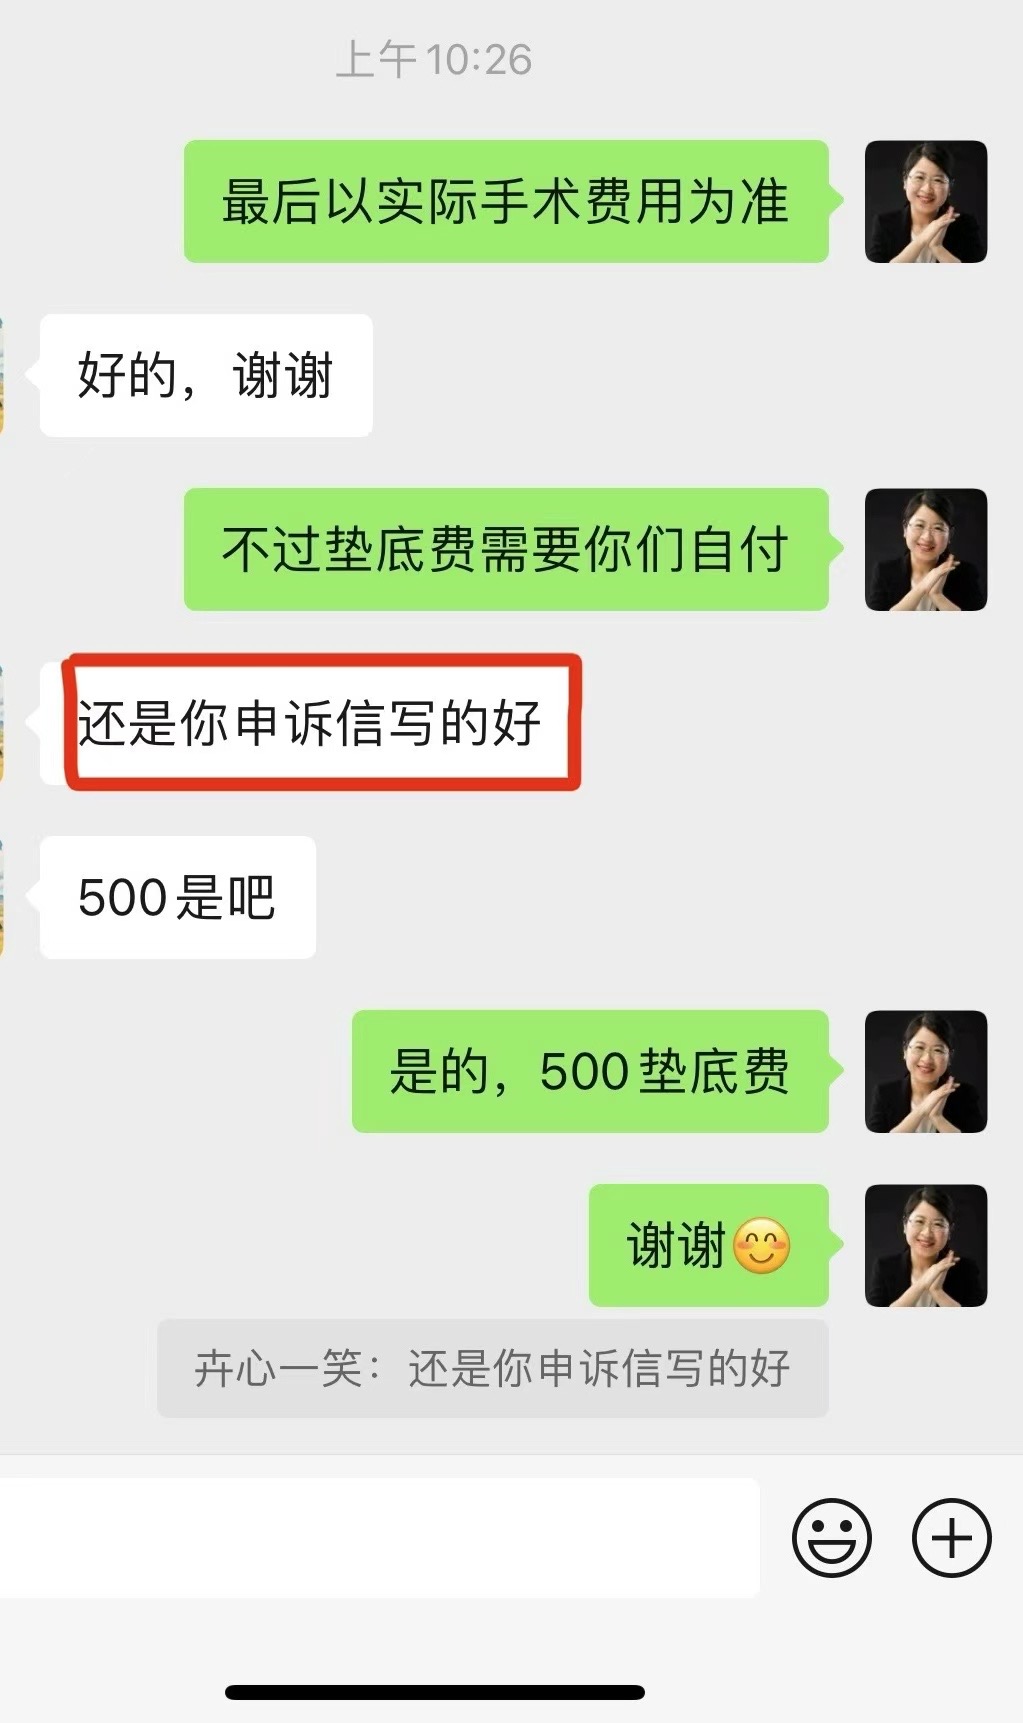
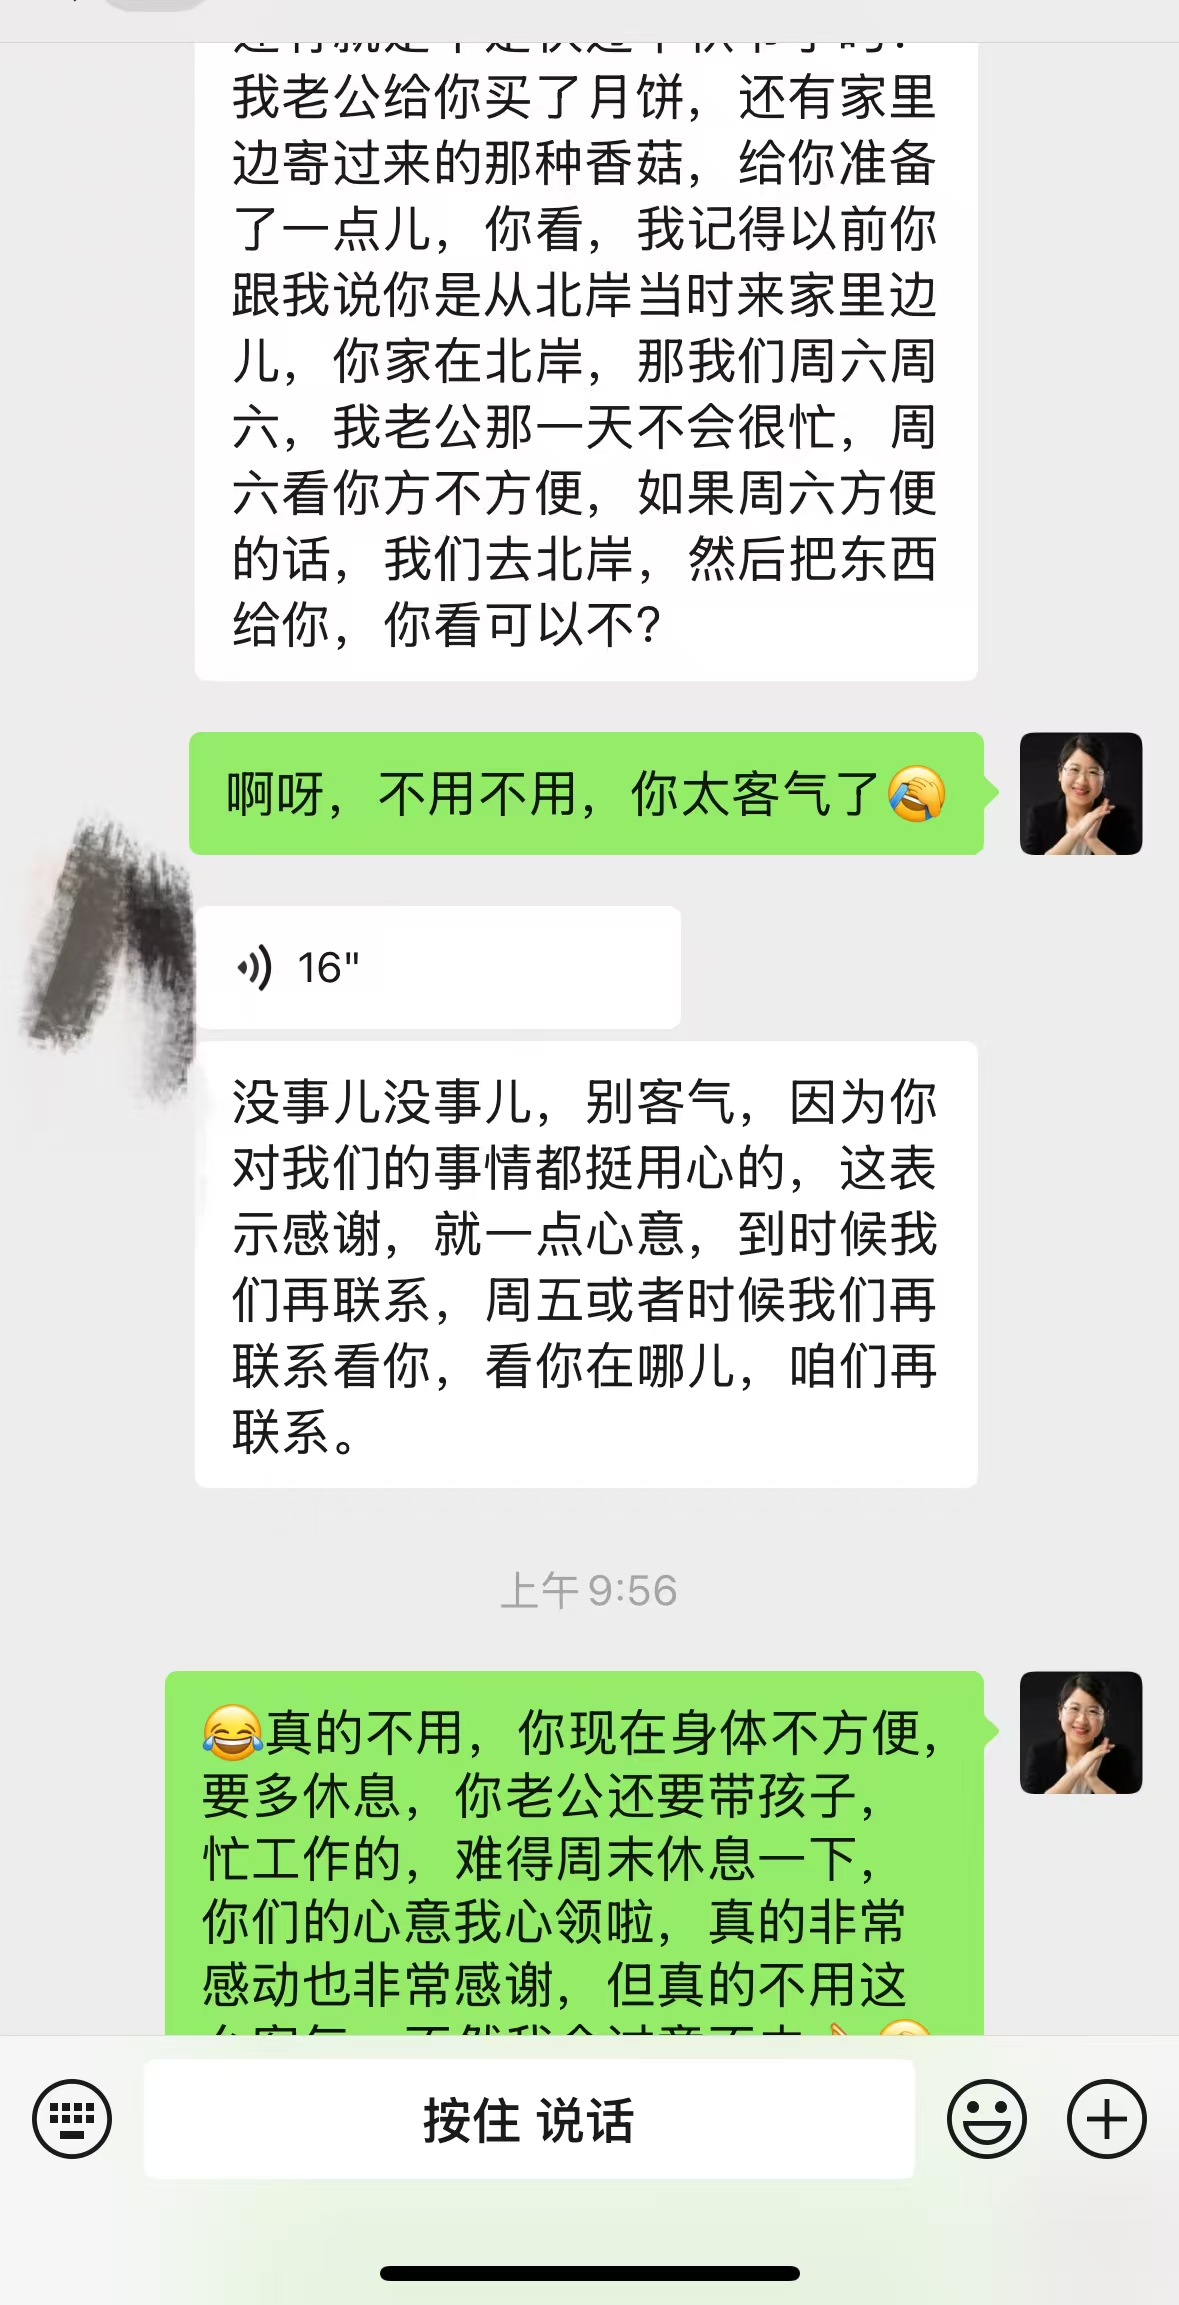
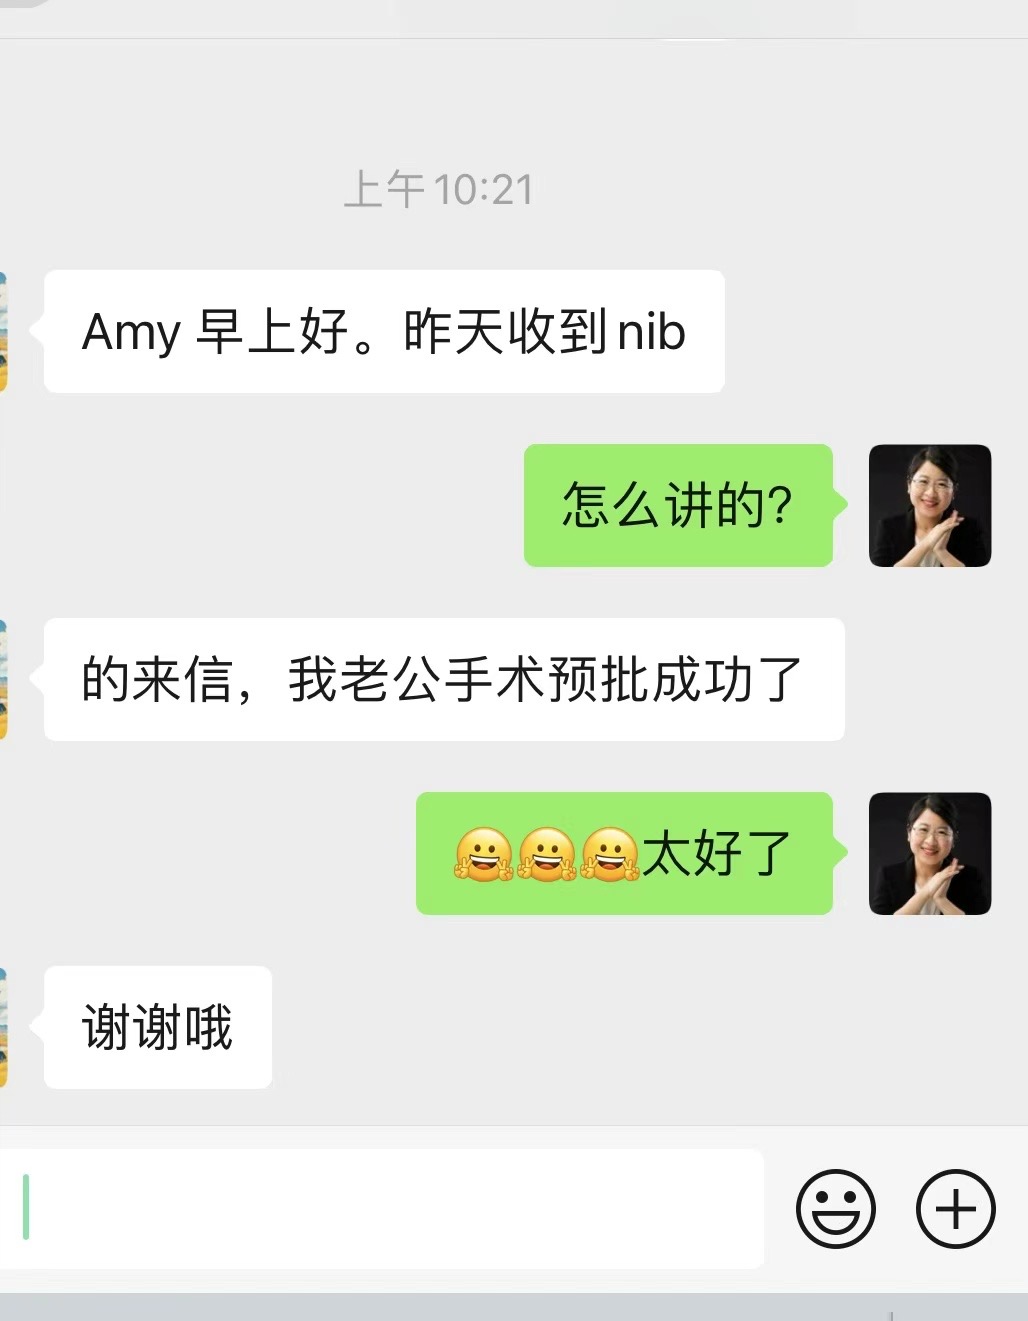
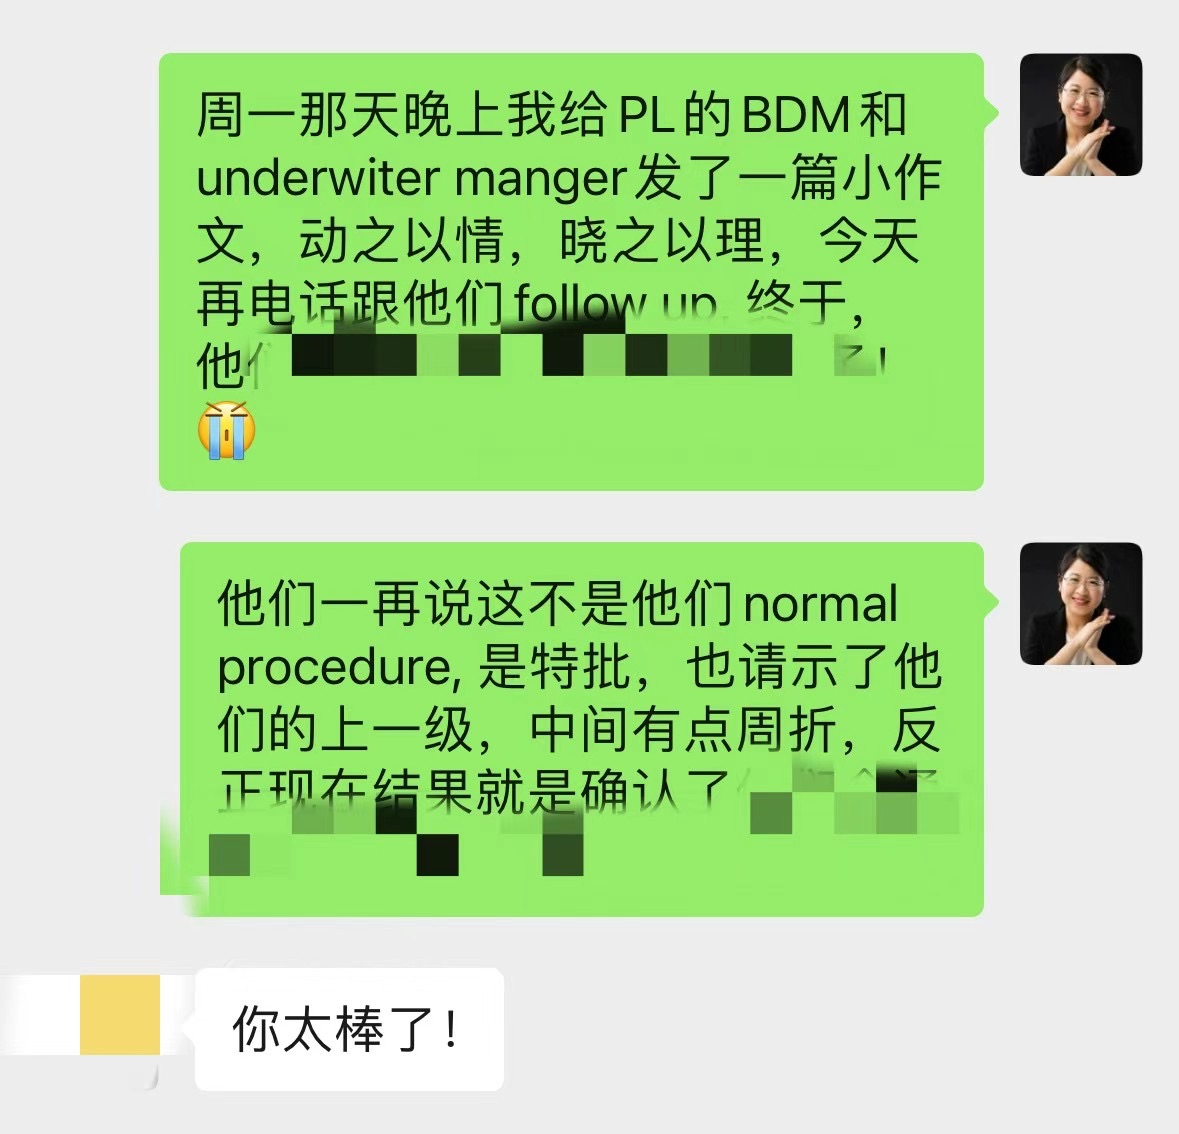
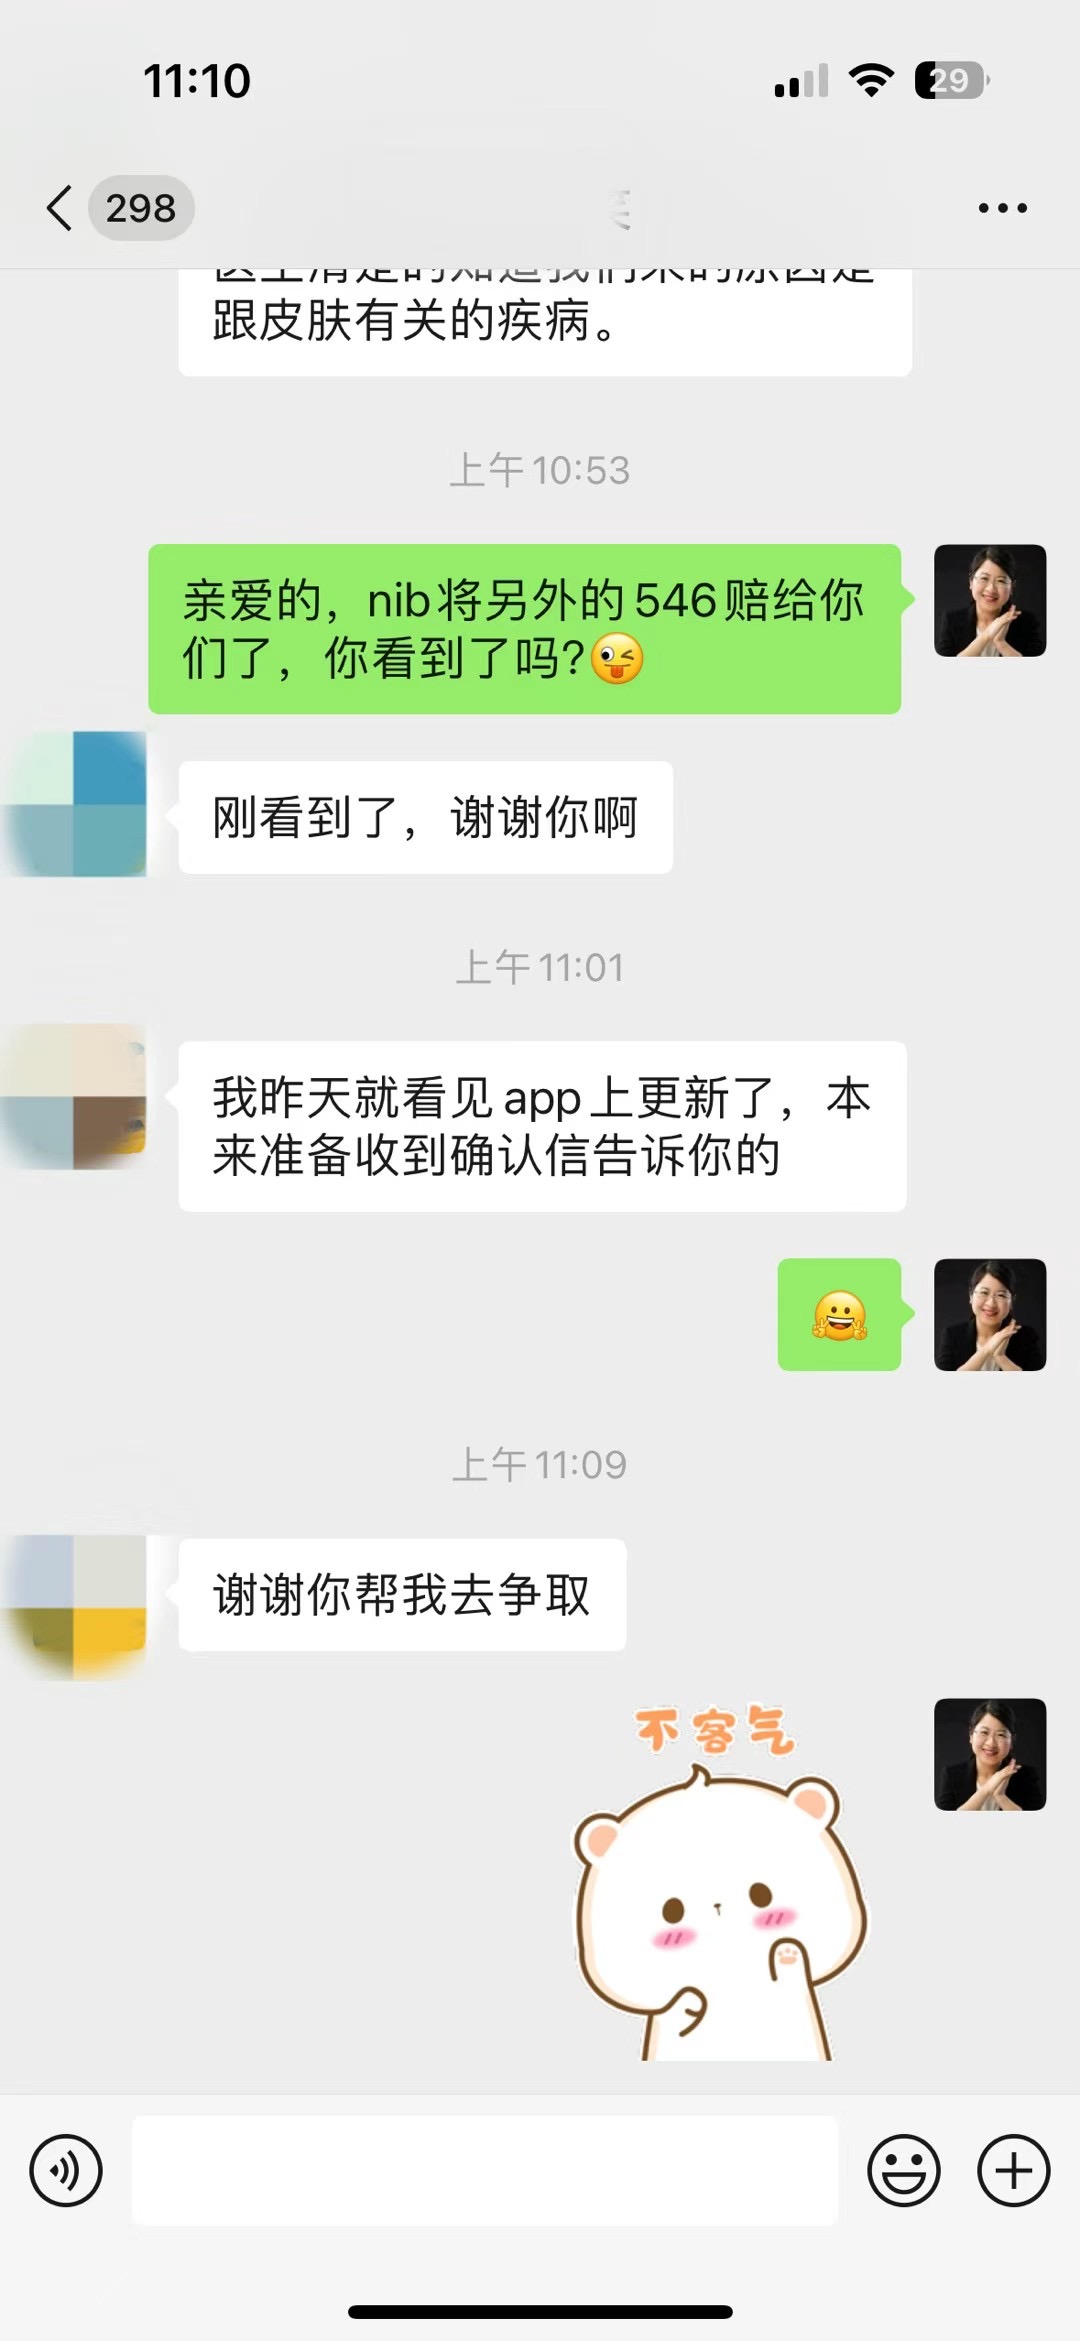
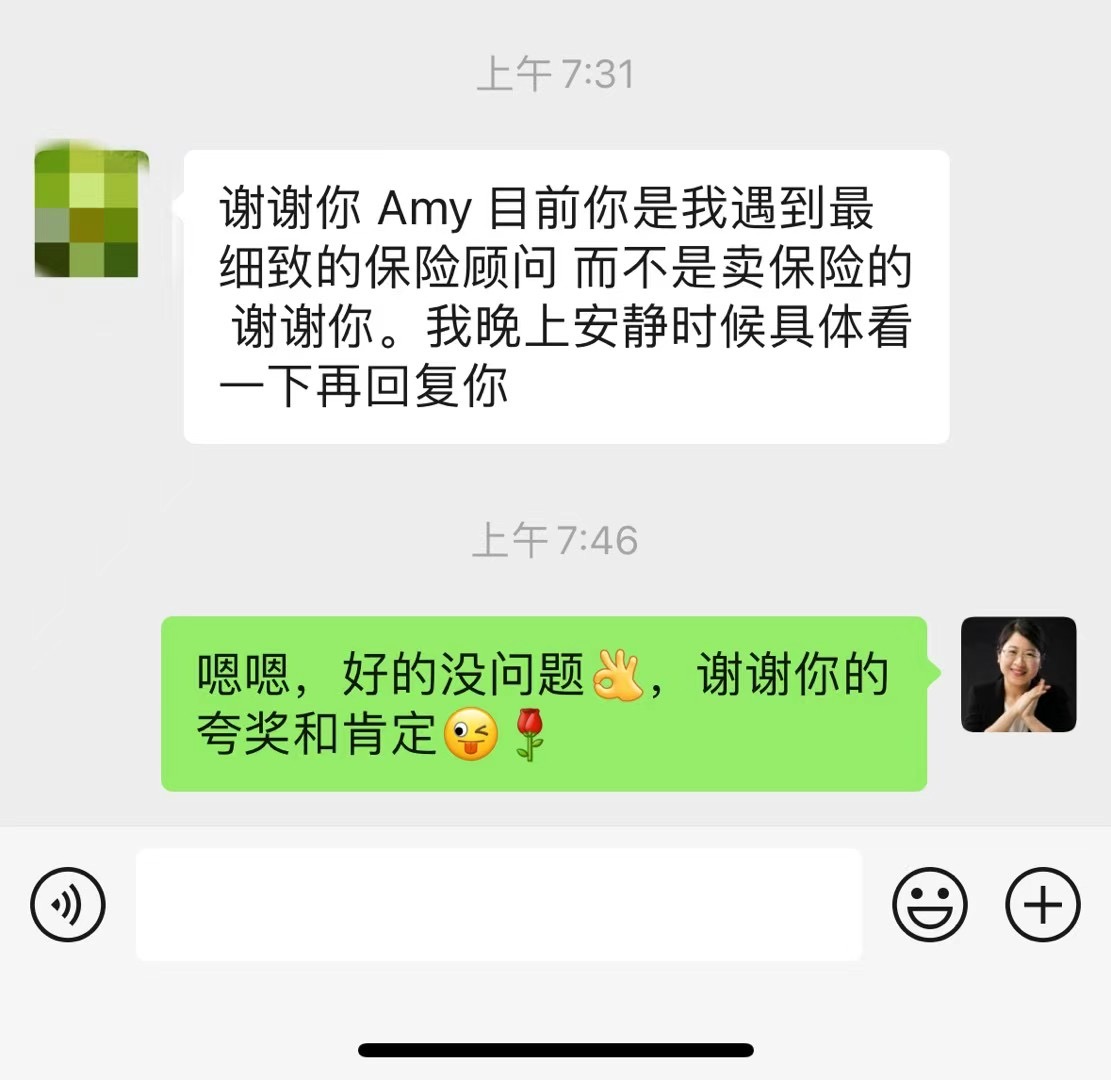
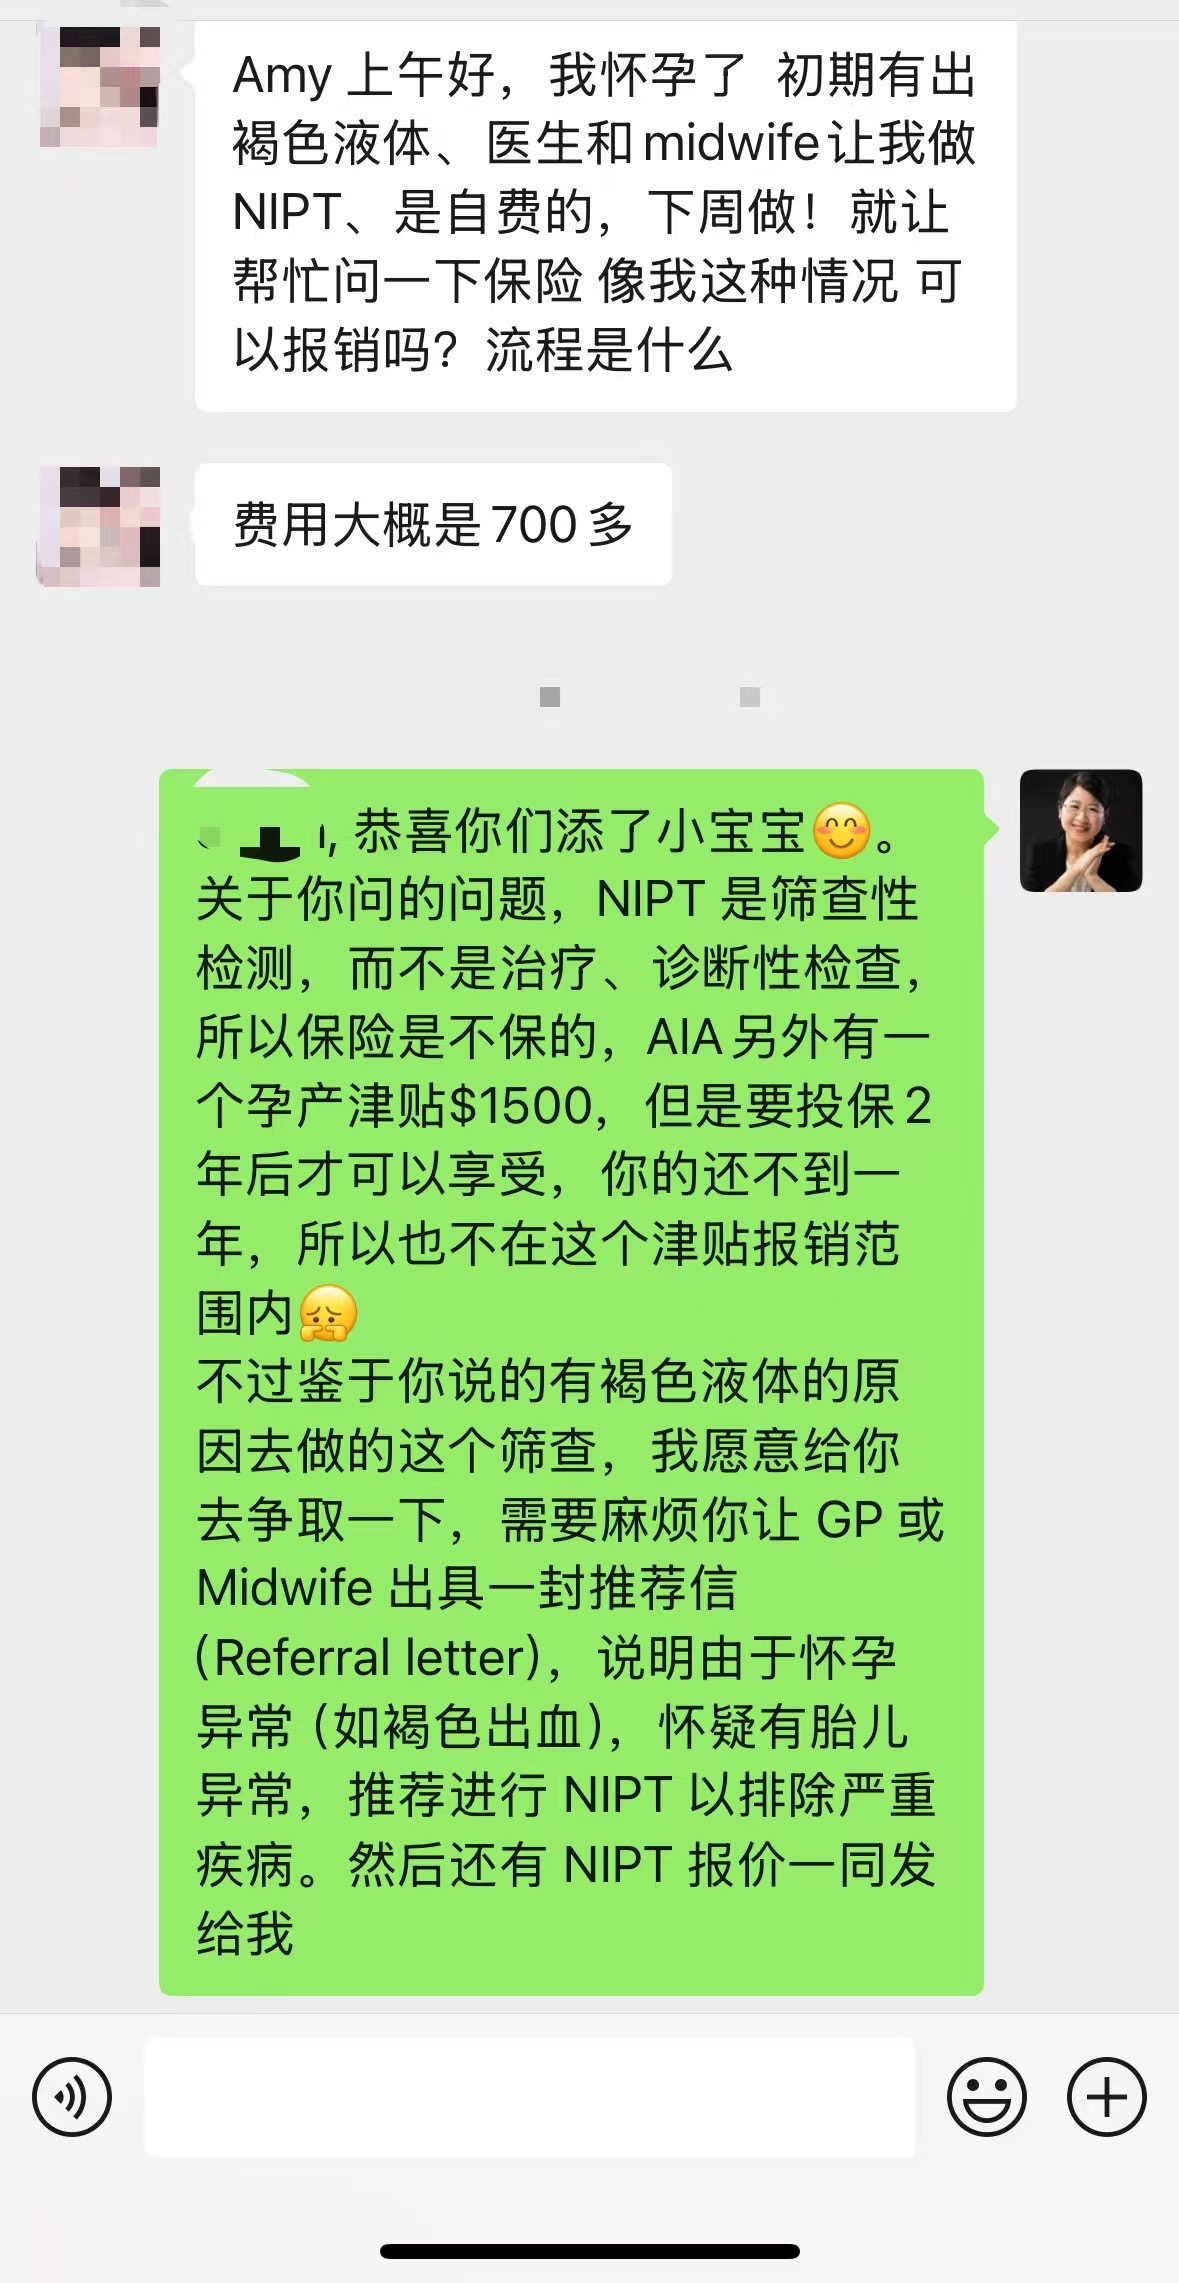
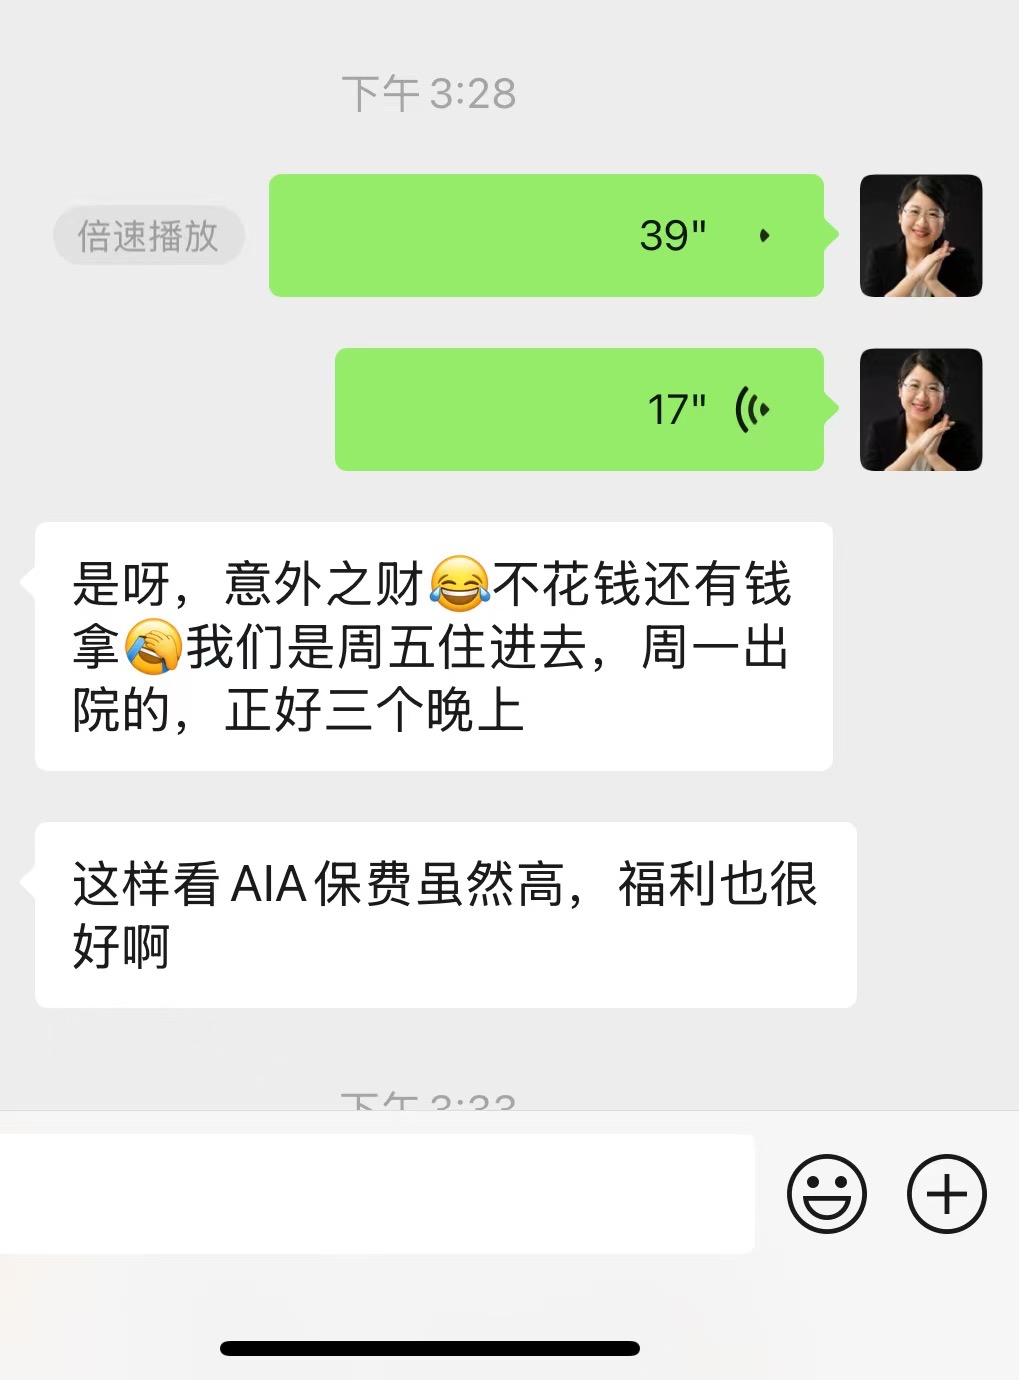
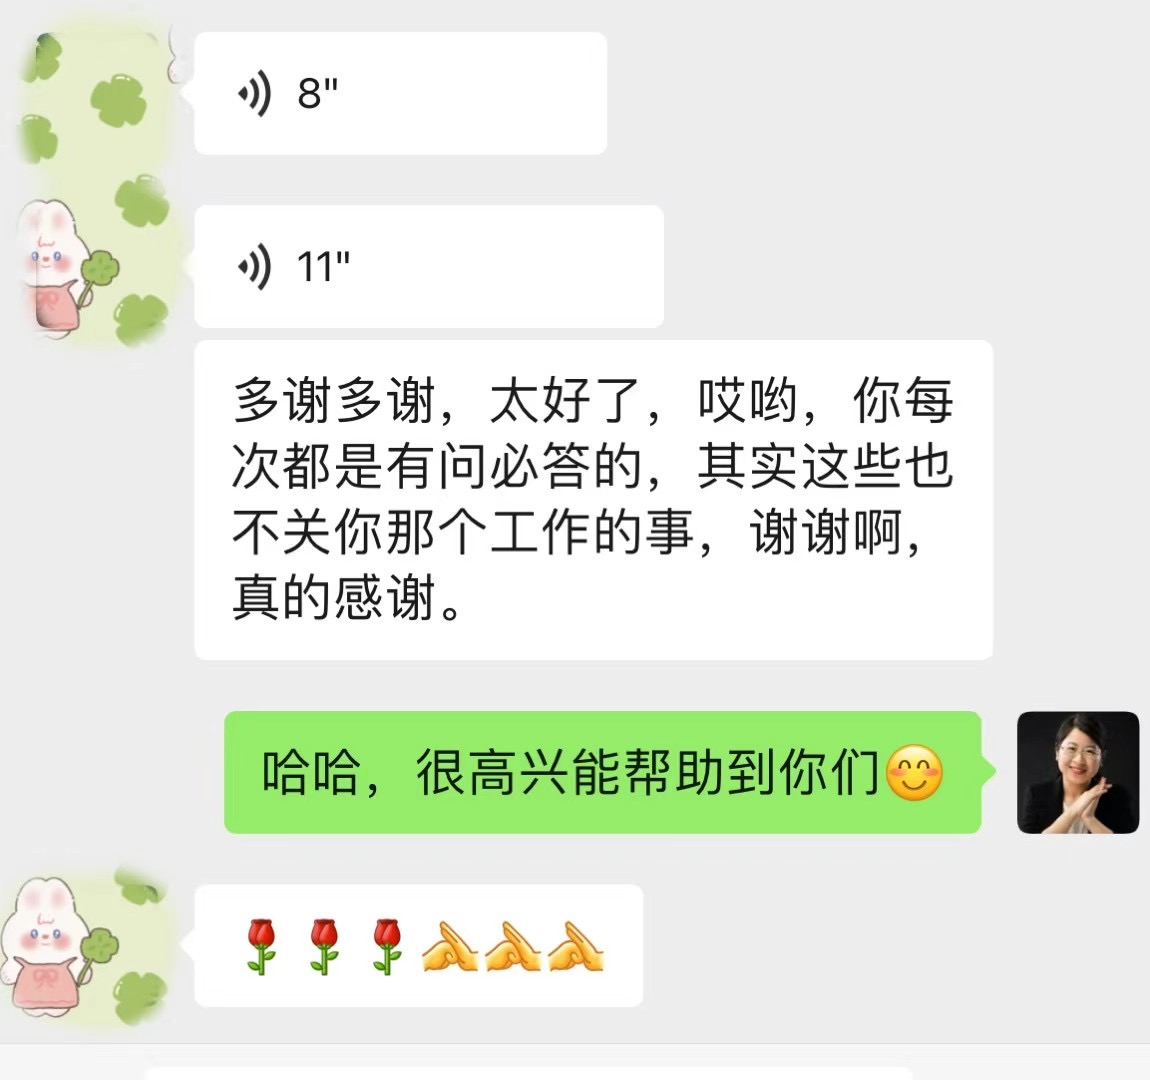
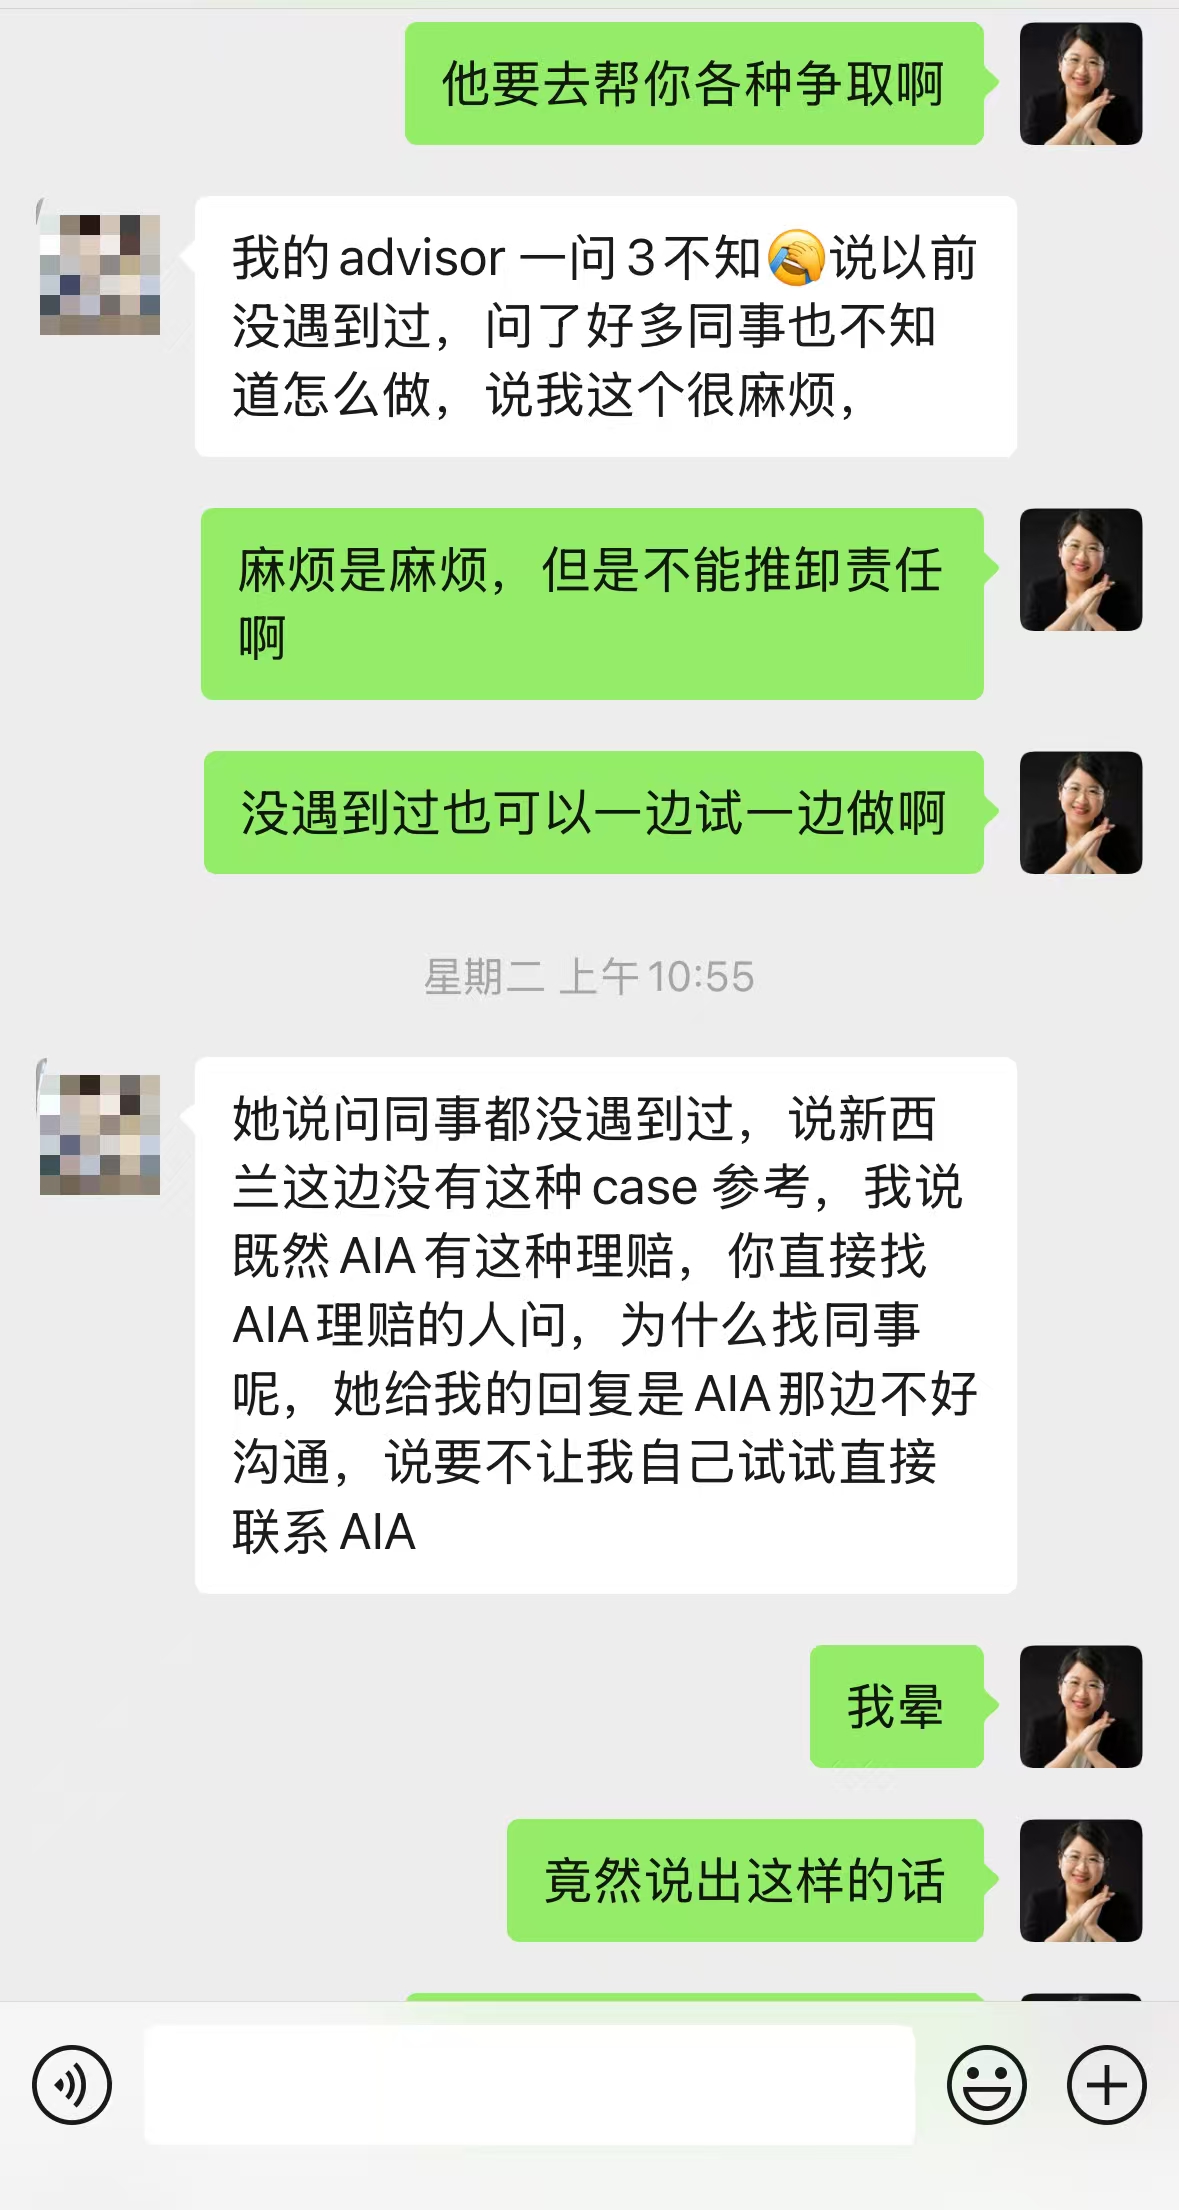
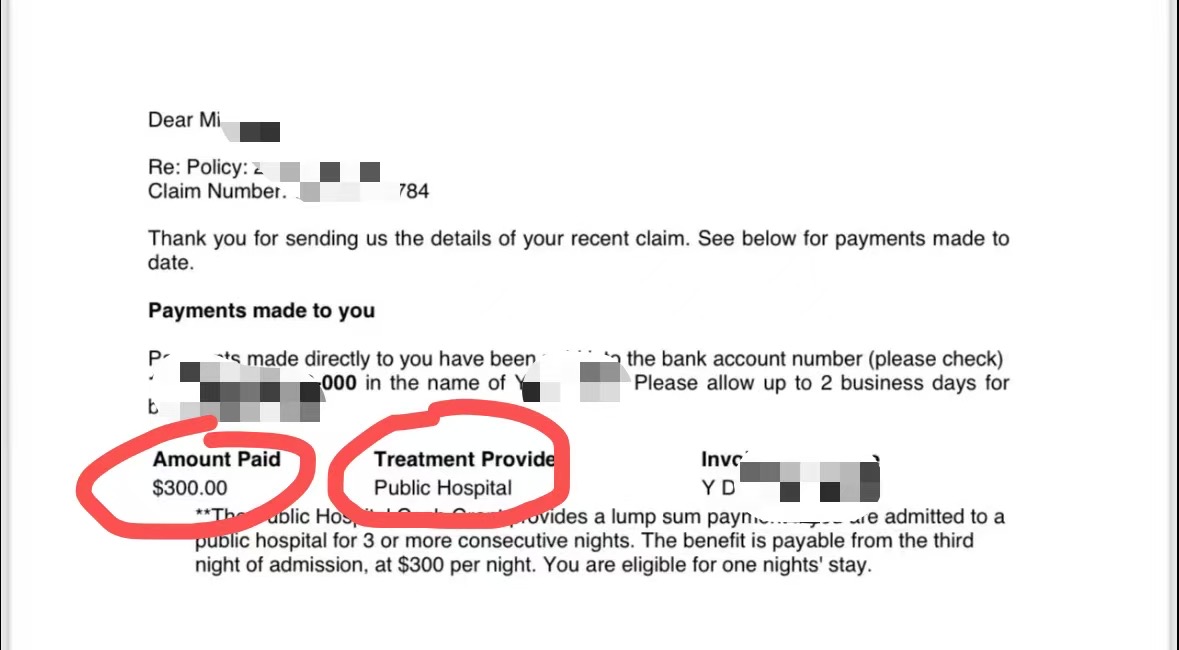
共 12 张,左右滑动查看。
这五家都有授权,所以可以把条款和保费横着比,而不是只能推一家的产品。我们的报酬来自保险公司的佣金,客户不另外付钱。
条款对比、理赔实操、核保时容易踩的坑——都是客户问得最多的问题。
把 nib、AIA、Partners Life、南十字星四家的现行条款逐条摊开对比:手术住院额度、大型检查、专家门诊、非政府补助药、海外治疗、垫底费与自付、孕产福利。所有数字都注明出自哪一份条款、哪个版本,并标出哪些额度属于要额外付费...
夫妻两个人的保险怎么分,原则只有一条:谁倒下对家庭现金流打击大,就把重的保障放在谁身上。单收入家庭、双收入相当、双收入悬殊,三种结构配法不同;全职妈妈也要有人寿险;孩子的重疾保障可以跟着父母的保单走;结婚、买房、生孩子时用免核保加保额...
很多人买了保险就放在那里,只有生大病才想起来。其实条款里有不少不用“出大事”就能用的东西:投保几年后的体检津贴、绝育手术、住公立医院也有钱拿、本可走私立却用了公立就退你 12 个月保费(Partners Life 可选福利)、加房贷加...